Scheiding en landbouwbedrijf: Complexe vermogensverdeling
Advocaat-vennoot & Medeoprichter
Advocaat-vennoot en medeoprichter van Echtscheidingshulp.be en LawBase Advocaten. Verbonden aan de Balie van Brugge. Gespecialiseerd in echtscheidingsrecht, familierecht en ondernemingsrecht.
Meer over ons team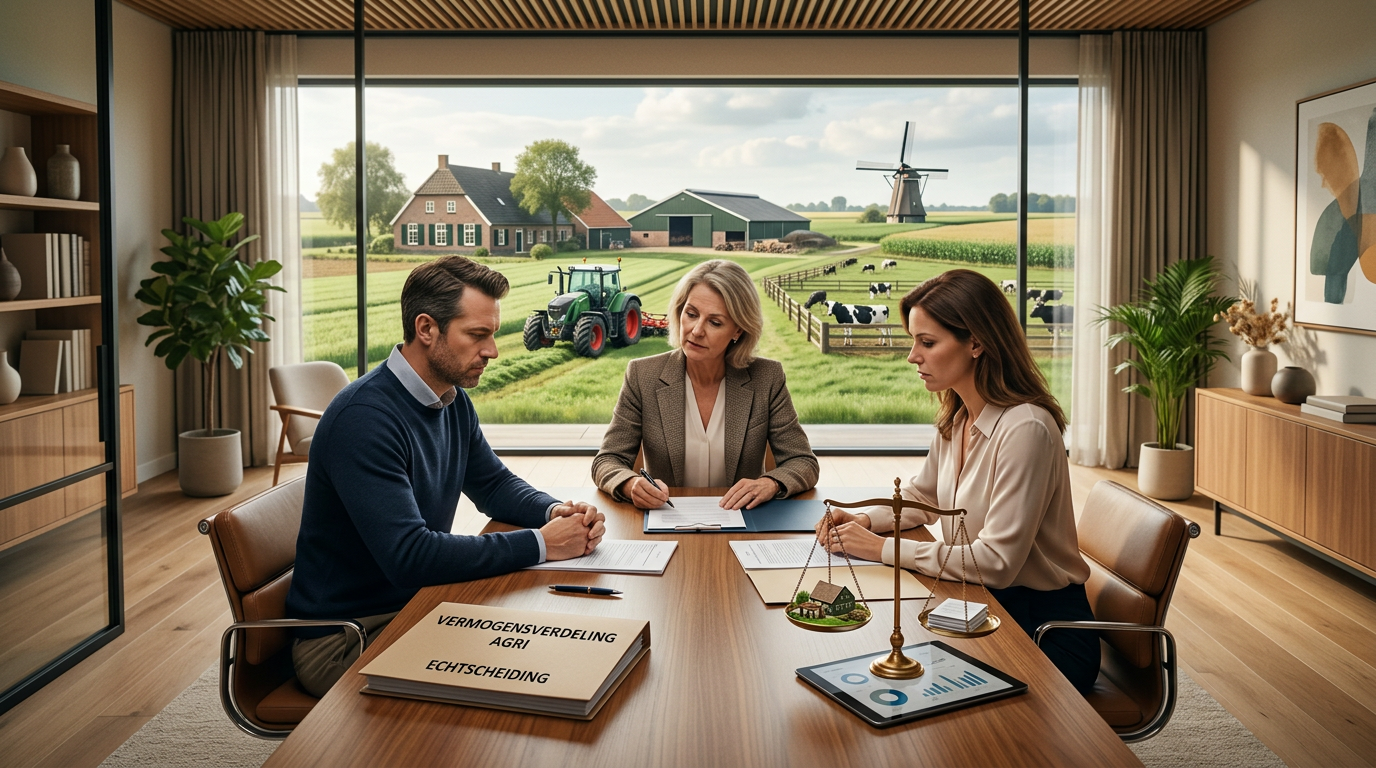
In het kort
20 min leestijdBij een scheiding moeten landbouwgrond, gebouwen, machines, voorraden, aandelen en kredieten correct worden beoordeeld. Deze gids legt uit welke documenten nodig zijn en hoe u een werkbare verdeling voorbereidt.
Scheiding en landbouwbedrijf: Complexe vermogensverdeling
Een landbouwbedrijf is meestal meer dan een bron van inkomsten. De gezinswoning ligt vaak op de bedrijfssite, gronden zijn gekocht of geërfd, machines worden met kredieten gefinancierd en familieleden werken mee. Daardoor raakt een scheiding tegelijk aan het gezin, het vermogen en de toekomst van het bedrijf.
De centrale vraag is niet alleen: wat is de boerderij waard? U moet ook bepalen van wie elk onderdeel juridisch is, welke schulden eraan verbonden zijn en of het landbouwbedrijf na de scheiding levensvatbaar blijft. Een verkeerde waardering of overhaaste verkoop kan jaren werk vernietigen.
Bij een landbouw scheiding is daarom een gestructureerde aanpak nodig. Verzamel eerst de juiste informatie, bepaal daarna de eigendomsstructuur en laat pas vervolgens een verdelingsscenario uitwerken. Wie meteen over een uitkoopsom onderhandelt zonder die voorbereiding, neemt een groot financieel risico.
Waarom een landbouwbedrijf verdelen zo complex is
Een klassiek gezinsvermogen bestaat vaak uit een woning, spaargeld en enkele beleggingen. Bij een landbouwbedrijf zijn veel meer elementen met elkaar verweven:
- landbouwgronden;
- bedrijfsgebouwen, stallen en loodsen;
- de gezinswoning;
- machines, voertuigen en installaties;
- dieren en biologische voorraden;
- geoogste producten en handelsvoorraden;
- betalingsrechten, vergunningen en administratieve dossiers;
- pacht- en gebruiksrechten;
- aandelen van een vennootschap;
- rekening-courantverhoudingen;
- bankkredieten en leveranciersschulden;
- familiale leningen;
- nog uit te voeren investeringsverplichtingen;
- fiscale gevolgen van een overdracht of stopzetting.
Die onderdelen kunnen bovendien een verschillende eigenaar hebben. Een landbouwer kan bijvoorbeeld eigenaar zijn van de grond, terwijl een vennootschap de machines en de voorraad bezit. De woning kan gemeenschappelijk zijn, terwijl bepaalde stallen op geërfde grond staan.
Economische samenhang betekent dus niet automatisch juridische eenheid. Dat onderscheid bepaalt wat kan worden verdeeld en wie recht heeft op een vergoeding.
Wie een volledig overzicht van de vermogensrechtelijke aanpak zoekt, vindt bijkomende uitleg op onze pagina over vermogen en verdeling bij scheiding.
Stap één: bepaal uw relatievorm en huwelijksstelsel
De verdeling begint niet bij de waarde van de boerderij, maar bij de juridische relatie tussen de partners. Gehuwde, wettelijk samenwonende en feitelijk samenwonende partners bevinden zich niet in dezelfde positie.
Gehuwd zonder huwelijksovereenkomst
Wie in België trouwt zonder huwelijksovereenkomst, valt in beginsel onder het wettelijk stelsel. Dat is een gemeenschap van aanwinsten, geen automatische algehele gemeenschap.
Onder het wettelijk stelsel bestaan drie vermogens:
- het eigen vermogen van de ene echtgenoot;
- het eigen vermogen van de andere echtgenoot;
- het gemeenschappelijk vermogen.
Dat volgt uit art. 2.3.12 en 2.3.16 BW.
Goederen die een echtgenoot al vóór het huwelijk bezat, blijven in beginsel eigen. Ook goederen die tijdens het huwelijk door een erfenis of schenking worden verkregen, zijn eigen goederen op grond van art. 2.3.17 BW.
Dat is voor landbouwbedrijven bijzonder belangrijk. Een landbouwer kan bijvoorbeeld tijdens het huwelijk een hoeve, landbouwgrond of aandelen in het familiebedrijf erven. Die goederen worden door het huwelijk niet automatisch gemeenschappelijk.
Inkomsten en investeringen kunnen wel gemeenschappelijk zijn
Dat een bedrijf, grond of gebouw eigen is, betekent niet dat de andere echtgenoot nooit aanspraken heeft. Beroepsinkomsten die tijdens het huwelijk worden opgebouwd, behoren onder het wettelijk stelsel in beginsel tot het gemeenschappelijk vermogen.
Wanneer gemeenschappelijke middelen worden gebruikt om een eigen landbouwbedrijf te financieren, kan bij de vereffening een vergoeding tussen de vermogens verschuldigd zijn. Denk aan:
- aflossingen van een lening voor eigen landbouwgrond;
- renovatie van een eigen stal met gemeenschappelijk geld;
- aankoop van een melkrobot voor een eigen bedrijf;
- aanzienlijke verbeteringswerken aan geërfde bedrijfsgebouwen;
- gemeenschappelijke middelen die in een eigen vennootschap terechtkomen.
De vergoeding wordt niet eenvoudigweg geïndexeerd. Volgens art. 2.3.46 BW is ze minstens gelijk aan de verarming van het vergoedingsgerechtigde vermogen. Wanneer het geld diende om een goed te verwerven, in stand te houden of te verbeteren, kan ook de waarde of waardevermeerdering van dat goed een rol spelen. Vanaf de ontbinding van het stelsel loopt interest.
Aankopen met eigen geld
Koopt een echtgenoot tijdens het huwelijk een goed met eigen middelen, dan blijft dat goed niet automatisch eigen. Daarvoor moet de wederbelegging juridisch correct gebeuren volgens art. 2.3.21 BW.
Dat probleem komt geregeld voor wanneer geërfde grond wordt verkocht en met de verkoopprijs andere landbouwgrond wordt gekocht. Bankuittreksels alleen zijn niet altijd voldoende. De aankoopakte en de verklaring van wederbelegging zijn doorslaggevend.
Huwelijksovereenkomst of scheiding van vermogens
Sommige landbouwers sluiten vóór of tijdens het huwelijk een huwelijksovereenkomst. Daarin kan bijvoorbeeld een stelsel van scheiding van vermogens worden opgenomen. Art. 2.3.61 BW regelt dit stelsel.
Ook dan is de analyse niet altijd eenvoudig. U moet nog steeds nagaan:
- wie de gronden en gebouwen heeft gekocht;
- wie de aankoopprijs betaalde;
- wie de kredieten aflost;
- of goederen in onverdeeldheid werden gekocht;
- of er verrekenbedingen bestaan;
- of de ene echtgenoot investeerde in een goed van de andere;
- of de huwelijksovereenkomst bijzondere clausules bevat.
De algehele gemeenschap bestaat in België alleen als uitdrukkelijk gekozen stelsel in een notariële huwelijksovereenkomst. Ze ontstaat nooit automatisch.
Wettelijk of feitelijk samenwonend
Bij wettelijke samenwoning behoudt iedere partner in beginsel de goederen waarvan hij of zij de eigendom kan bewijzen. De regeling van de goederen staat in art. 1478 oud BW.
Voor feitelijk samenwonenden bestaat evenmin een gemeenschappelijk huwelijksvermogen. Toch kunnen er gezamenlijke eigendommen, gezamenlijke schulden en onderlinge vorderingen zijn.
Bij ongehuwde partners zijn de bewijsstukken vaak bepalend:
- aankoopakten;
- facturen;
- bankafschriften;
- kredietovereenkomsten;
- inschrijvingsdocumenten;
- boekhoudkundige verwerking;
- schriftelijke afspraken;
- bewijs van persoonlijke investeringen.
Wie jarenlang heeft meegewerkt op het bedrijf, wordt daardoor niet automatisch mede-eigenaar. Mogelijk bestaan er wel andere aanspraken, maar die moeten afzonderlijk juridisch en feitelijk worden onderzocht.
Klaar om uw echtscheiding te starten?
Wij begeleiden u stap voor stap door het volledige proces — snel, betaalbaar en zonder conflict.
Breng alle onderdelen van de boerderij in kaart
Een boerderij verdelen begint met een volledige vermogensinventaris. Beperk die inventaris niet tot de balans van de onderneming. De boekhouding toont niet noodzakelijk de juridische eigenaar of de actuele marktwaarde.
Onroerende goederen
Maak per perceel en gebouw een aparte fiche met:
- de kadastrale gegevens;
- de aankoopakte of schenkingsakte;
- de datum en wijze van verwerving;
- de eigenaar of mede-eigenaars;
- het gebruik van het perceel;
- eventuele pachtovereenkomsten;
- hypotheken en andere zakelijke zekerheden;
- de openstaande financiering;
- de boekwaarde en een onderbouwde actuele waarde;
- de stedenbouwkundige en milieurechtelijke toestand.
Splits de gezinswoning, de bedrijfsgebouwen en de landbouwgrond juridisch van elkaar, zelfs wanneer zij fysiek één geheel vormen. De waarde en bestemming van een woning verschillen van die van stallen, serres, loodsen of akkergrond.
Machines, voertuigen en installaties
Voor machines is de factuurwaarde zelden dezelfde als de actuele waarde. Noteer per belangrijk goed:
- merk, type en bouwjaar;
- aankoopdatum;
- juridische eigenaar;
- financieringsvorm;
- openstaand krediet;
- boekwaarde;
- onderhoudstoestand;
- vermoedelijke verkoopwaarde;
- belang voor de bedrijfsvoering.
Let ook op leasing, huurkoop en eigendomsvoorbehoud. Een machine die dagelijks wordt gebruikt, is niet noodzakelijk volledig eigendom van de landbouwer of de vennootschap.
Dieren en voorraden
Dieren zijn juridisch geen gewone voorwerpen. Art. 3.39 BW erkent dat dieren een gevoelsvermogen en biologische noden hebben. Voor de vermogensverdeling vertegenwoordigen zij wel een economische waarde.
Die waarde kan afhangen van onder meer:
- leeftijd;
- gezondheid;
- productiviteit;
- afstamming;
- dracht;
- bestemming binnen het bedrijf;
- marktomstandigheden;
- kosten om de veestapel operationeel te houden.
Ook voeder, meststoffen, zaaigoed, gewassen, geoogste producten en andere voorraden moeten op een afgesproken peildatum worden geïnventariseerd. Seizoensschommelingen kunnen de uitkomst sterk beïnvloeden.
Vergunningen, rechten en contracten
Niet elk belangrijk bedrijfselement staat als afzonderlijk actief op de balans. Controleer ook:
- milieu- en exploitatievergunningen;
- betalingsrechten en steunregelingen;
- leveringscontracten;
- afnameovereenkomsten;
- pacht- en gebruiksrechten;
- aansluitingen en productie-installaties;
- verzekeringspolissen;
- toegang tot bedrijfssoftware en digitale dossiers;
- lopende aanvragen of controles;
- contracten met loonwerkers en leveranciers.
Sommige rechten kunnen niet vrij worden overgedragen. Andere volgen een perceel, een exploitatie of een bepaalde landbouwer. Laat daarom per recht nagaan wat juridisch en administratief mogelijk is.
Eenmanszaak of vennootschap: een cruciaal onderscheid
Bij een agrarisch bedrijf en scheiding bepaalt de ondernemingsvorm wat precies in het huwelijksvermogen zit.
Landbouwactiviteit als eenmanszaak
Een eenmanszaak heeft geen afgescheiden rechtspersoonlijkheid. De bedrijfsgoederen en schulden zijn juridisch verbonden met de natuurlijke persoon die de activiteit uitoefent.
Toch mag u niet besluiten dat alles automatisch eigen is. De oorsprong van elk goed, het huwelijksstelsel en de financiering blijven bepalend.
Een tractor die tijdens het huwelijk met beroepsinkomsten werd gekocht, kan vermogensrechtelijk anders worden behandeld dan een tractor die vóór het huwelijk al eigendom was. Hetzelfde geldt voor grond, gebouwen en voorraden.
Landbouwbedrijf in een vennootschap
Bij een vennootschap bezit de vennootschap haar eigen activa. De echtgenoten verdelen dus niet rechtstreeks de stal, de machines en de voorraden die eigendom zijn van de vennootschap. Zij moeten nagaan van wie de aandelen zijn en wat die aandelen waard zijn.
Daarbij zijn onder meer relevant:
- de statuten;
- het aandelenregister;
- de datum en wijze van verwerving van de aandelen;
- schenkingsakten;
- aandeelhoudersovereenkomsten;
- overdrachtsbeperkingen;
- stemrechten;
- winstreserves;
- rekening-courantvorderingen en -schulden;
- persoonlijke borgstellingen;
- afspraken met familieleden;
- afhankelijkheid van de actieve bedrijfsleider.
Een aandeel kan een aanzienlijke waarde hebben zonder dat de vennootschap veel beschikbare cash bezit. Omgekeerd kan een vennootschap waardevolle gronden bezitten, maar zwaar belast zijn met schulden en noodzakelijke investeringen.
Familiale aandeelhouders
In landbouwbedrijven zijn ouders, broers, zussen of kinderen soms mede-aandeelhouder of mede-eigenaar. De scheiding geeft een ex-partner niet automatisch het recht om hun goederen of aandelen mee te verdelen.
Wel kunnen familiale afspraken de waardering beïnvloeden. Denk aan:
- een grond die door de ouders ter beschikking wordt gesteld;
- een renteloze familiale lening;
- een aankoopoptie;
- een voorkoopregeling;
- een schenking met voorwaarden;
- aandelen die niet vrij overdraagbaar zijn.
Maak daarom duidelijk onderscheid tussen juridisch afdwingbare rechten en informele familieafspraken.
Hoe wordt een landbouwbedrijf gewaardeerd?
De waardering is vaak het belangrijkste discussiepunt. Er bestaat geen universele formule waarmee iedere boerderij kan worden gewaardeerd.
Waardering van afzonderlijke activa
Een eerste benadering waardeert elk actief afzonderlijk:
- landbouwgronden;
- bedrijfsgebouwen;
- woning;
- machines;
- veestapel;
- voorraad;
- financiële middelen;
- vorderingen;
- vergunningen of overdraagbare rechten.
Daarna worden de schulden en andere verplichtingen afgetrokken.
Deze methode is overzichtelijk, maar kan onvoldoende rekening houden met het bedrijf als werkend geheel. Een melkveebedrijf heeft bijvoorbeeld een andere waarde als operationele onderneming dan wanneer grond, dieren en installaties afzonderlijk worden verkocht.
Waarde als voortgaand bedrijf
Bij een uitkoop moet dikwijls ook worden onderzocht welke opbrengsten het bedrijf redelijkerwijs kan genereren. Daarbij kunnen onder andere meespelen:
- historische bedrijfsresultaten;
- genormaliseerde inkomsten;
- noodzakelijke vervangingsinvesteringen;
- afhankelijkheid van subsidies;
- schommelingen in productieprijzen;
- afhankelijkheid van één afnemer;
- arbeidsinbreng van familieleden;
- financieringslasten;
- toekomstige milieu- of renovatieverplichtingen;
- persoonlijke goodwill van de landbouwer.
Een uitzonderlijk goed of slecht boekjaar mag de waardering niet zonder meer bepalen. Landbouwresultaten kunnen sterk schommelen door weersomstandigheden, ziekte, marktprijzen en investeringscycli.
Latente lasten en belastingen
De zichtbare waarde is niet noodzakelijk de nettoverdelingswaarde. Een overdracht, verkoop of stopzetting kan fiscale en boekhoudkundige gevolgen hebben. Ook kunnen nog investeringen nodig zijn om het bedrijf wettelijk of economisch operationeel te houden.
Laat daarom onderzoeken:
- welke belastingen of heffingen kunnen ontstaan;
- welke kredieten vervroegd moeten worden afgelost;
- of waarborgen vrijgegeven kunnen worden;
- welke investeringen onvermijdelijk zijn;
- of reserves werkelijk beschikbaar zijn;
- of een verkoopwaarde realistisch haalbaar is.
De advocaat coördineert de juridische analyse, maar heeft vaak ondersteuning nodig van een accountant, notaris, fiscalist en onafhankelijke deskundige.
Schulden, kredieten en persoonlijke borgstellingen
De verdeling van activa is slechts de helft van het verhaal. Een landbouwbedrijf kan omvangrijke financieringen hebben voor grond, gebouwen, machines of werkkapitaal.
Gemeenschappelijke schuld is niet hetzelfde als hoofdelijke schuld
Onder het wettelijk stelsel bepaalt art. 2.3.25 BW welke schulden gemeenschappelijk zijn. Een gemeenschappelijke schuld is echter niet automatisch een hoofdelijke schuld.
Hoofdelijkheid kan onder meer voortvloeien uit het kredietcontract. Voor bepaalde schulden ten behoeve van de huishouding en de opvoeding van de kinderen bestaat daarnaast een wettelijke hoofdelijkheid op grond van art. 222 oud BW. Een grote bedrijfs-, renovatie- of hypothecaire lening valt daar in de regel niet zomaar onder.
Lees daarom voor elk krediet:
- wie de kredietnemer is;
- wie medeondertekende;
- wie zich persoonlijk borg stelde;
- welke goederen in hypotheek of pand zijn gegeven;
- welke vervroegde opeisbaarheidsclausules gelden;
- of toestemming van de bank nodig is bij overdracht;
- of de andere partner formeel uit de verbintenis wordt ontslagen.
Een interne afspraak bindt de bank niet automatisch
Stel dat de landbouwer het bedrijf overneemt en zich ertoe verbindt alle kredieten verder af te betalen. Die afspraak kan tussen de ex-partners geldig zijn. Ze bevrijdt de andere partner niet automatisch tegenover de bank.
Zolang de kredietgever geen ontslag verleent, kan een mede-kredietnemer of borgsteller aangesproken blijven worden. Dat is een van de grootste risico’s bij een onzorgvuldige boedelverdeling.
Laat de financieringsvoorwaarden dus schriftelijk bevestigen vóór u de definitieve verdeling ondertekent.
Bedrijfscontinuïteit tegenover een eerlijke verdeling
Bij een landbouw scheiding botsen vaak twee legitieme belangen:
- de actieve landbouwer wil het bedrijf behouden;
- de andere partner wil een correcte vergoeding en financiële zekerheid.
Een verkoop tegen de hoogste theoretische prijs kan het bedrijf beëindigen. Een te lage waardering om de continuïteit te beschermen, benadeelt dan weer de vertrekkende partner.
Mogelijke oplossingen
Afhankelijk van de financiële draagkracht zijn onder meer deze scenario’s mogelijk:
-
Uitkoop in één keer
De actieve partner neemt de relevante goederen of aandelen over en betaalt de vergoeding onmiddellijk. -
Gespreide betaling
De vergoeding wordt in schijven betaald. Leg rente, zekerheden, vervaldata en gevolgen van wanbetaling duidelijk vast. -
Overname van bepaalde activa
De ene partner neemt de bedrijfsactiva over, terwijl de andere bijvoorbeeld een afzonderlijke woning, grond of andere vermogensbestanddelen krijgt. -
Tijdelijke onverdeeldheid
De ex-partners blijven tijdelijk mede-eigenaar. Dit kan tijd geven voor financiering, maar vereist duidelijke afspraken over gebruik, kosten, investeringen en beëindiging. -
Verkoop van niet-essentiële activa
Een deel van de gronden, een gebouw of bepaalde machines wordt verkocht om de uitkoop te financieren. -
Volledige verkoop of stopzetting
Wanneer uitkoop of voortzetting financieel niet haalbaar is, kan een volledige afbouw noodzakelijk zijn.
Tijdelijke onverdeeldheid vraagt duidelijke regels
Blijven ex-partners samen eigenaar van landbouwgrond of gebouwen, leg dan minstens vast:
- wie het goed gebruikt;
- welke vergoeding voor het gebruik verschuldigd is;
- wie belastingen, verzekeringen en onderhoud betaalt;
- wie investeringen mag uitvoeren;
- hoe inkomsten worden verdeeld;
- welke informatie periodiek wordt gedeeld;
- wanneer en hoe de onverdeeldheid eindigt;
- welke waarderingsmethode later wordt gebruikt.
Bij toevallige mede-eigendom kan iedere mede-eigenaar in beginsel de verdeling vragen op grond van art. 3.75 BW. Reken dus niet op een vrijblijvende mondelinge afspraak dat de situatie “voorlopig zo blijft”.
De procedure bij akkoord en bij conflict
De wijze van scheiden beïnvloedt hoe de verdeling juridisch wordt vastgelegd.
Echtscheiding door onderlinge toestemming
Bij een echtscheiding door onderlinge toestemming moeten de echtgenoten vooraf afspraken maken over hun wederzijdse vermogensrechten. Die komen in de regelingsakte van art. 1287 Ger.W.
De afspraken over de kinderen en een eventuele uitkering tussen de echtgenoten staan in de familierechtelijke overeenkomst van art. 1288 Ger.W.
Een regelingsakte hoeft niet altijd notarieel te zijn. Wanneer onroerend goed wordt overgedragen, is in de praktijk wel een notariële akte nodig voor de vereiste vastgoedformaliteiten.
Bij een landbouwbedrijf moet de regeling voldoende precies zijn. Vermeld niet alleen “de onderneming gaat naar echtgenoot A”, maar beschrijf onder meer:
- welke aandelen of goederen worden overgedragen;
- welke schulden worden overgenomen;
- welke prijs of opleg wordt betaald;
- wanneer de betaling gebeurt;
- welke zekerheden gelden;
- wat er met borgstellingen gebeurt;
- welke documenten en toegangen worden afgegeven;
- wie belastingen en kosten draagt;
- vanaf welke datum de opbrengsten en risico’s overgaan.
Echtscheiding wegens onherstelbare ontwrichting
Bij onenigheid kan een echtscheiding wegens onherstelbare ontwrichting worden gevraagd op grond van art. 229 oud BW.
De familierechtbank spreekt de echtscheiding uit, maar verdeelt het landbouwvermogen niet automatisch zelf. De vereffening-verdeling gebeurt minnelijk of via een notaris-vereffenaar volgens art. 1207 Ger.W. Wanneer geschillen blijven bestaan, kan de rechtbank daarover beslissen.
De familierechtbank van het arrondissement kan ook dringende en voorlopige maatregelen nemen. Dat kan bijvoorbeeld nodig zijn over het gebruik van de gezinswoning, tijdelijke financiële regelingen of de bescherming van de kinderen.
Voor landbouwers rond Antwerpen of Mechelen kan dezelfde juridische analyse spelen als voor bedrijven in de regio’s Gent, Brugge of Kortrijk. De concrete procedure loopt via de bevoegde familierechtbank van het arrondissement, met de toepasselijke afdeling of zittingsplaats. Een advocaat bepaalt op basis van uw woonplaats en dossier waar de zaak correct moet worden ingeleid.
Praktisch stappenplan voor uw dossier
Een goede voorbereiding beperkt discussies en kosten. Werk in deze volgorde.
Stap 1: bewaar de bestaande toestand
Neem geen impulsieve beslissingen over verkoop, leegmaak, stopzetting of overdracht. Maak back-ups van boekhoudkundige en administratieve gegevens waartoe u rechtmatig toegang hebt.
Wijzig waar nodig persoonlijke wachtwoorden, maar blokkeer niet zonder grond de normale bedrijfsvoering.
Stap 2: maak een vermogensinventaris
Verzamel minstens:
- huwelijksovereenkomst;
- aankoop-, schenkings- en erfenisakten;
- aandelenregister en vennootschapsstatuten;
- jaarrekeningen en fiscale documenten;
- grootboeken en afschrijvingstabellen;
- krediet- en leasingcontracten;
- bankafschriften;
- pacht- en huurovereenkomsten;
- vergunningen en steunbeslissingen;
- verzekeringspolissen;
- facturen van belangrijke investeringen;
- documenten over persoonlijke borgstellingen;
- inventarissen van dieren en voorraden.
Stap 3: identificeer de eigenaar
Plaats bij elk goed of recht:
- de juridische eigenaar;
- het betrokken vermogen;
- de datum van verwerving;
- de bron van financiering;
- de openstaande schuld;
- mogelijke vergoedingsaanspraken.
Stap 4: bepaal een waarderingsdatum en methode
Spreek af welke datum wordt gebruikt en welke deskundige welke goederen waardeert. Gebruik niet zomaar de boekwaarde als marktwaarde.
Stap 5: onderzoek de financierbaarheid
Een uitkoop is pas realistisch wanneer een bank of andere financier bereid is de vereiste middelen te verstrekken en de vertrekkende partner zo nodig uit kredieten of borgstellingen te ontslaan.
Stap 6: vergelijk meerdere scenario’s
Laat minstens vergelijken:
- voortzetting met onmiddellijke uitkoop;
- voortzetting met gespreide betaling;
- gedeeltelijke verkoop;
- tijdelijke onverdeeldheid;
- volledige verkoop of stopzetting.
Beoordeel elk scenario op netto-opbrengst, risico, betaalbaarheid en bedrijfscontinuïteit.
Stap 7: leg de uitvoering nauwkeurig vast
Een akkoord moet niet alleen zeggen wie wat krijgt. Het moet ook bepalen hoe en wanneer de overdracht wordt uitgevoerd en wat er gebeurt als een partij haar verplichtingen niet nakomt.
Veelgemaakte fouten bij een agrarisch bedrijf en scheiding
Vermijd vooral deze fouten:
- alleen naar de boekwaarde kijken;
- geërfde landbouwgrond automatisch als gemeenschappelijk beschouwen;
- gemeenschappelijke investeringen in een eigen bedrijf negeren;
- veronderstellen dat de bank de vertrekkende partner vanzelf ontslaat;
- activa van een vennootschap verwarren met privévermogen;
- rekening-courantverhoudingen vergeten;
- familiale leningen niet schriftelijk onderzoeken;
- geen onderscheid maken tussen woning en bedrijfsgebouwen;
- een uitkoop afspreken vóór een onafhankelijke waardering;
- een onduidelijke tijdelijke onverdeeldheid laten voortbestaan;
- digitale toegang of bedrijfsdocumenten achterhouden;
- de fiscale gevolgen pas na ondertekening onderzoeken;
- de belangen van de kinderen vermengen met de vermogensverdeling.
In landbouwregio’s rond Sint-Niklaas, Dendermonde, Turnhout en Hasselt zien advocaten geregeld dat mondelinge familieafspraken belangrijk lijken, maar juridisch onvoldoende bewijs bieden. Zorg daarom dat leningen, gebruiksrechten en investeringen aantoonbaar zijn.
Veelgestelde vragen
Is een geërfde boerderij gemeenschappelijk?
Nee. Een erfenis is een eigen goed volgens art. 2.3.17 BW. Gemeenschappelijke investeringen in die boerderij kunnen wel aanleiding geven tot een vergoeding aan het gemeenschappelijk vermogen.
Heeft mijn ex recht op de helft van mijn landbouwbedrijf?
Niet noodzakelijk. Dat hangt af van het huwelijksstelsel, de datum en wijze van verwerving, de financiering, de ondernemingsvorm en eventuele vergoedingsaanspraken. Bij een vennootschap moet bovendien onderscheid worden gemaakt tussen de aandelen en de goederen van de vennootschap.
Kan ik gedwongen worden de boerderij te verkopen?
Als geen akkoord of financierbare uitkoop mogelijk is, kan een verdeling uiteindelijk tot verkoop leiden. Bij mede-eigendom kan een mede-eigenaar in beginsel de verdeling vragen. Een goed onderbouwde overnameoplossing kan verkoop soms vermijden, maar continuïteit is geen garantie dat de andere partner zonder correcte vergoeding moet vertrekken.
Kan mijn ex mede-eigenaar blijven zonder mee te werken?
Dat kan tijdelijk als beide partijen daarmee instemmen of als de juridische situatie dat meebrengt. Leg dan gebruik, kosten, inkomsten, investeringen en de uitstapregeling schriftelijk vast. Langdurige onverdeeldheid zonder duidelijke afspraken leidt vaak tot nieuwe conflicten.
Telt onbetaald werk op de boerderij mee?
Onbetaald of onderbetaald werk maakt iemand niet automatisch mede-eigenaar. Het kan wel relevant zijn voor andere juridische of financiële aanspraken. De beoordeling hangt af van de relatievorm, gemaakte afspraken, sociale en fiscale verwerking en beschikbare bewijzen.
Wie bepaalt de waarde van landbouwgrond?
Partijen kunnen een onafhankelijke deskundige aanstellen. Bij onenigheid kan de waardering deel uitmaken van de gerechtelijke vereffening-verdeling. De waarde hangt af van onder meer ligging, bestemming, gebruik, toegankelijkheid, bebouwing, pachttoestand en marktomstandigheden.
Wat gebeurt er met een gezamenlijke lening?
De interne verdeling van de schuld bevrijdt een kredietnemer of borgsteller niet automatisch tegenover de bank. Daarvoor is de instemming van de kredietgever nodig. Vraag een schriftelijk ontslag uit de lening of borgstelling.
Mag één partner het bedrijf blijven leiden tijdens de procedure?
Dat kan, maar het beheer moet zorgvuldig gebeuren. Grote verkopen, nieuwe zware schulden of ongebruikelijke transacties kunnen aanleiding geven tot discussie. Transparante rapportering en duidelijke tijdelijke afspraken zijn verstandig.
Is bemiddeling verplicht?
Nee. Bemiddeling is niet verplicht. De rechter kan een gerechtelijke bemiddeling bevelen, maar niet wanneer alle partijen zich daartegen verzetten, zoals bepaald in art. 1734 Ger.W. Bij een landbouwbedrijf kan bemiddeling nuttig zijn wanneer beide partijen bereid zijn financiële informatie te delen en de continuïteit ernstig te onderzoeken.
Kan dezelfde accountant beide partners adviseren?
De bestaande accountant kan de bedrijfsgegevens toelichten, maar is niet automatisch een onafhankelijke waarderingsdeskundige voor beide partijen. Bij tegengestelde belangen kan een afzonderlijke deskundige of adviseur nodig zijn.
Lees ook
- Boekhouding bij scheiding van zelfstandigen
- Een volledige vermogensinventaris opmaken bij scheiding
- Een familiebedrijf verdelen bij scheiding
Conclusie: bescherm zowel uw rechten als het landbouwbedrijf
Scheiding en landbouwbedrijf: Complexe vermogensverdeling vraagt meer dan een standaardverdeling van bezittingen. U moet de eigendom van gronden, gebouwen, machines, dieren, aandelen en rechten afzonderlijk onderzoeken. Daarnaast moeten schulden, borgstellingen, gemeenschappelijke investeringen en fiscale gevolgen correct worden verwerkt.
Begin met documenten, niet met veronderstellingen. Laat daarna de juridische eigendom, de ondernemingsstructuur en de waarde onafhankelijk beoordelen. Onderhandel pas over een uitkoop wanneer duidelijk is wat wordt overgenomen, welke schulden blijven bestaan en of de financiering haalbaar is.
LawBase begeleidt landbouwers en hun partners bij complexe scheidingsdossiers in Vlaanderen, onder meer in en rond Leuven, Oostende, Antwerpen en Gent. Onze advocaten helpen u met de vermogensinventaris, onderhandelingen, afspraken met de notaris en accountant, en indien nodig de procedure voor de familierechtbank.
Wilt u weten welke delen van het landbouwbedrijf eigen, gemeenschappelijk of onverdeeld zijn? Neem contact op met Echtscheidingshulp.be voor een gerichte analyse van uw dossier.
Veelgestelde vragen over scheiding en landbouwbedrijf: complexe vermogensverdeling
Gerelateerde onderwerpen:
Lees ook deze artikelen
Duurzaam scheiden: Milieubewuste keuzes maken
Een scheiding kost geld en grondstoffen. U leest hoe u de inboedel verdeelt volgens hergebruik, hoe bemiddeling kosten en conflict beperkt, waar u bij de verhuizing en het energieverbruik op let, en welke afspraken u voor de lange termijn vastlegt.
Bankrekeningen bij scheiding: Verdeling en afsluiten
Breng eerst alle rekeningen, volmachten en beleggingen in kaart en bewaar de uittreksels. Daarna leest u hoe uw huwelijksstelsel het saldo verdeelt, wanneer blokkeren zinvol is en in welke volgorde u eigen rekeningen opent en gezamenlijke sluit.

Traumaverwerking na een moeilijke scheiding
Langdurig conflict, manipulatie of misbruik laten sporen na die op posttraumatische stress lijken. U leest welke symptomen daarop wijzen, welke hulpverlening past en hoe een steunnetwerk en zelfzorg het herstel dragen.
Scheiding en expatriates: Internationale complicaties
Woont u in het buitenland of is uw partner van een andere nationaliteit, dan komen bevoegdheid en toepasselijk recht eerst. U leest welke rechter u kunt aanspreken, welk recht op de verdeling en de kinderen speelt en hoe erkenning verloopt.
Scheiding en oudercontact op school: Samen of apart?
Een scheiding heeft impact op alle aspecten van het gezinsleven, inclusief schoolactiviteiten zoals oudercontacten. Moet u samen of apart naar een oudergesprek?